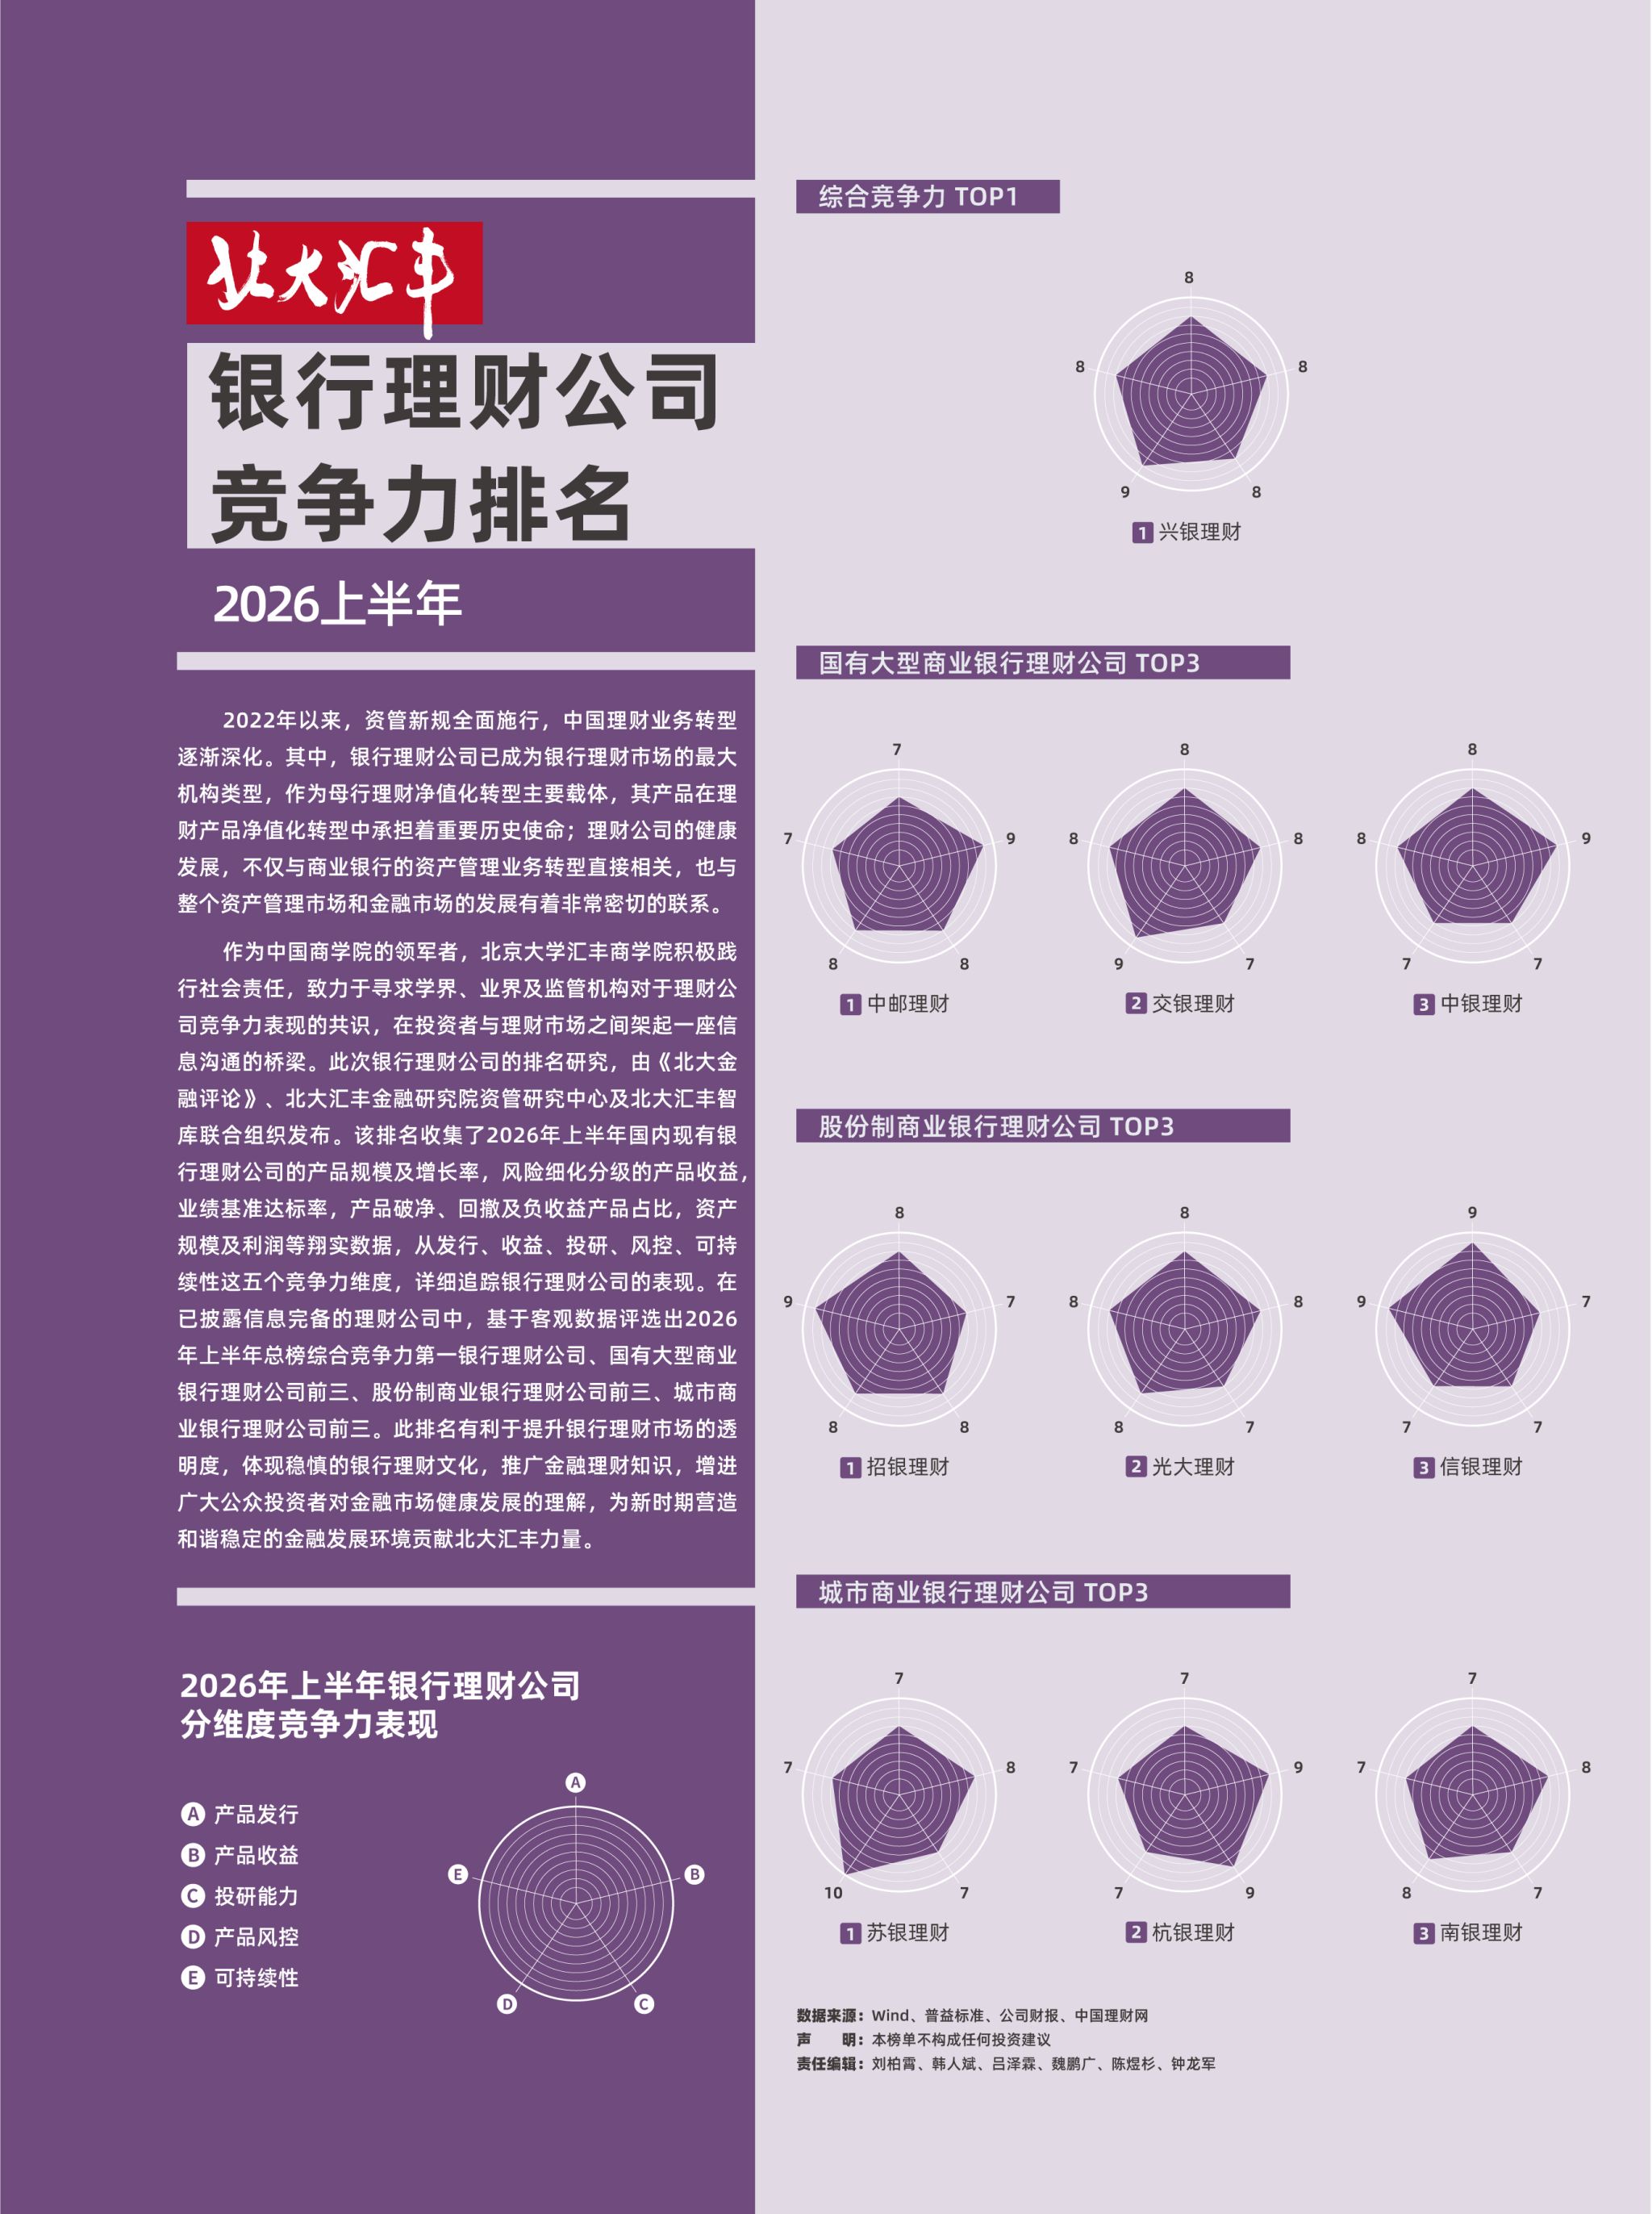
近日,《北大金融评论》、北大汇丰金融研究院资管研究中心及北大汇丰智库联合发布2026年上半年北大汇丰·银行理财公司竞争力排名。
在信息完备的参评机构中,兴银理财位居综合排名第一;国有大型商业银行理财公司(下称国有行理财公司)前三为中邮理财、交银理财、中银理财;股份制商业银行理财公司(下称股份行理财公司)前三为招银理财、光大理财、信银理财;城市商业银行理财公司(下称城商行理财公司)前三为苏银理财、杭银理财、南银理财。
市场概览
2026年上半年,银行理财市场整体呈现“总量高位、增速放缓、结构分化”特征。据银行业理财登记托管中心《中国银行业理财市场半年报告(2026年上)》,截至2026年6月末,银行理财市场存续规模33.66万亿元,较年初增长1.11%;理财公司存续规模31.18万亿元,占全市场92.63%,主导地位进一步强化;投资者数量达1.51亿个,较年初增长5.59%。上半年累计新发理财产品1.82万只,募集资金39.21万亿元,为投资者创造收益3052亿元,平均年化收益率2.05%。从经营业绩看,头部效应与格局洗牌同步发生。截至6月末,招银理财(2.74万亿元)、信银理财(2.49万亿元)、兴银理财(2.28万亿元)、光大理财(2.10万亿元)构成“两万亿俱乐部”,其中信银理财半年净增近2000亿元、光大理财首次跻身;六大国有行理财公司全部退出两万亿阵营,仅中邮理财实现规模正增长。盈利端,信银理财上半年净利润15.18亿元(同比增长26.92%),按财报口径登顶行业,超越长期领跑的招银理财(15.13亿元)。此外,行业高增之下挑战凸显:上半年债市阶段性调整叠加权益回撤,6月末全市场破净率升至2.99%,风险等级为R2的固收+产品承压明显。3月落地的《理财公司监管评级暂行办法》剔除规模指标、资管与风险管理能力各占25%权重,中国银行理财市场在低利率与监管评级新规的双重作用下进入能力定价新阶段。
总榜第一
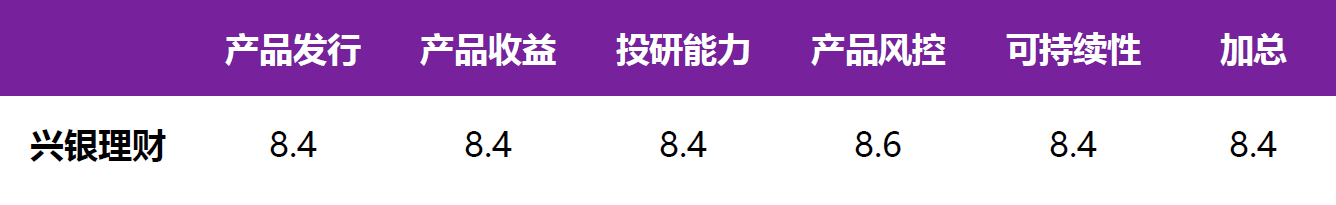
兴银理财位居总榜第一,产品发行(8.4)、投研能力(8.4)、可持续性(8.4)维度得分持续稳居行业前列。
据兴业银行2026年半年报,2026年上半年兴银理财管理产品规模2.28万亿元,非母行代销产品占比达78.5%,实现净利润13.2亿元。产品货架以中长期产品和多资产多策略“固收+”产品为主,一年以上中长期产品规模增长超1000亿元,多元“固收+”产品规模增长超1400亿元。产品风控竞争力得分8.6,在上半年债市调整、全市场破净率抬升的环境下,其R2产品收益波动率、破净率显著低于同业。
国有行理财公司前三
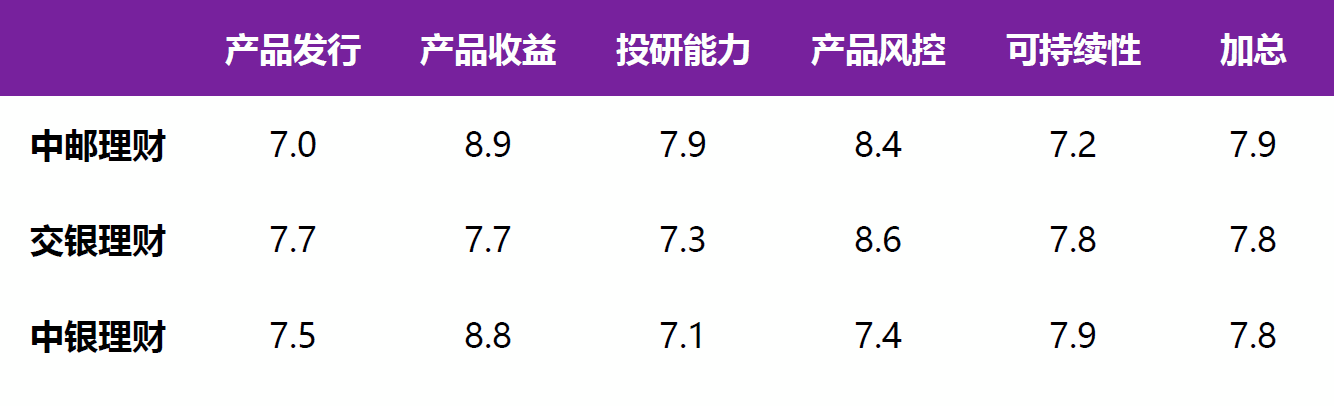
国有行理财公司前三分别为中邮理财、交银理财、中银理财。中邮理财产品收益竞争力得分(8.9)居参评机构之首,产品风控(8.4)与投研能力(7.9)两个维度的竞争力得分优于榜单平均水平。根据中国邮政储蓄银行股份有限公司2026年半年度报告,截至6月末,中邮理财产品规模达1.44万亿元,较上年末增长9.24%,是六大国有行理财公司中唯一上半年规模正增长的机构。上半年营收11.09亿元(同比增长23.09%)、净利润7.10亿元(同比增长26.79%),量利双升。交银理财产品风控竞争力得分(8.6)在国有行理财公司中居前列,R2产品破净率、回撤与负收益控制较优,契合净值化时代投资者对稳健的诉求。据交通银行2026年半年度报告,2026年上半年交银理财管理产品规模达1.75万亿元,实现净利润9.19亿元(同比增长18.94%),利润增速明显快于规模,经营效率改善。在6月的行业产品扩容潮中,交银理财对旗下近40只产品上调发行规模上限,远超同期其他头部理财公司。中银理财产品收益(8.8)与可持续性(7.9)竞争力得分在国有行理财公司中居前列。2026年上半年,中银理财规模基本稳定,规模降幅在国有行理财公司中相对较小,R3产品收益率、现金管理类产品收益率均优于榜单平均水平,披露持仓的产品占比为国有行理财公司第一。6月,中银理财成为首家参与银行间外币对市场的理财子公司,跨境特色进一步强化。综合来看,2026年上半年,国有行理财公司整体规模收缩、全部退出两万亿阵营,公司间收益分化明显,整体呈现“守存量、补能力”的发展格局。
股份行理财公司前三
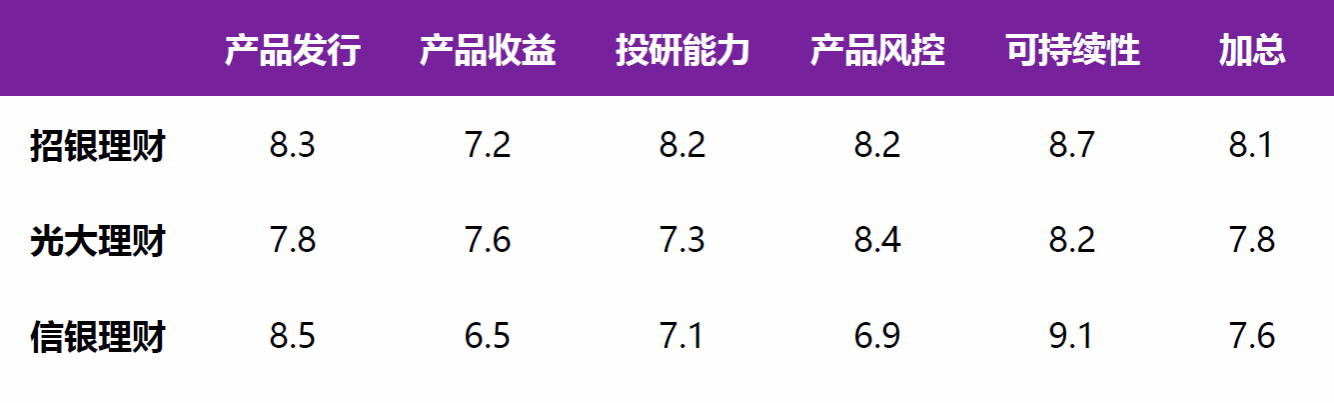
股份行理财公司前三分别为招银理财、光大理财、信银理财。
招银理财可持续性(8.7)、产品发行(8.33)、投研能力(8.2)等维度竞争力得分均位居总榜前列。据招商银行2026年半年报,2026年上半年,招银理财以2.74万亿元继续领跑全行业,净利润15.13亿元,同比增长10.92%,是股份行理财公司中规模、盈利双双保持正增长的头部代表。投研能力维度数据显示,截至6月末,招银理财三年期以上产品占比、调研上市公司次数持续领先各参评机构。光大理财产品风控(8.4)、可持续性(8.2)得分优于市场平均。规模方面,6月末光大理财管理规模2.10万亿元,首次跻身“两万亿俱乐部”;上半年净利润11.43亿元(同比增长7.53%),位列全行业第4(前三位为信银理财15.18亿元、招银理财15.13亿元、兴银理财13.15亿元)。高增之外,光大理财2026年上半年R2产品破净率、最大回撤也优于市场表现,风控稳健。信银理财可持续性(9.1)与产品发行(8.5)两项得分均居参评机构之首。公开数据显示,信银理财2026年上半年规模净增1981.99亿元(6月末2.49万亿元、较上年末增长8.63%),居全行业第一;净利润15.18亿元(同比增长26.92%),按财报口径首次登顶。得分落差集中在产品收益(6.5)与产品风控(6.9)。综合来看,2026年上半年,股份行理财公司综合实力三类机构中领先,包揽总榜前四中的三席与全部四个“两万亿俱乐部”席位;但内部“增长与质量”剪刀差扩大。规模扩张与竞争力领先之间的错位,是股份行理财公司未来值得关注的结构性信号。
城商行理财公司前三
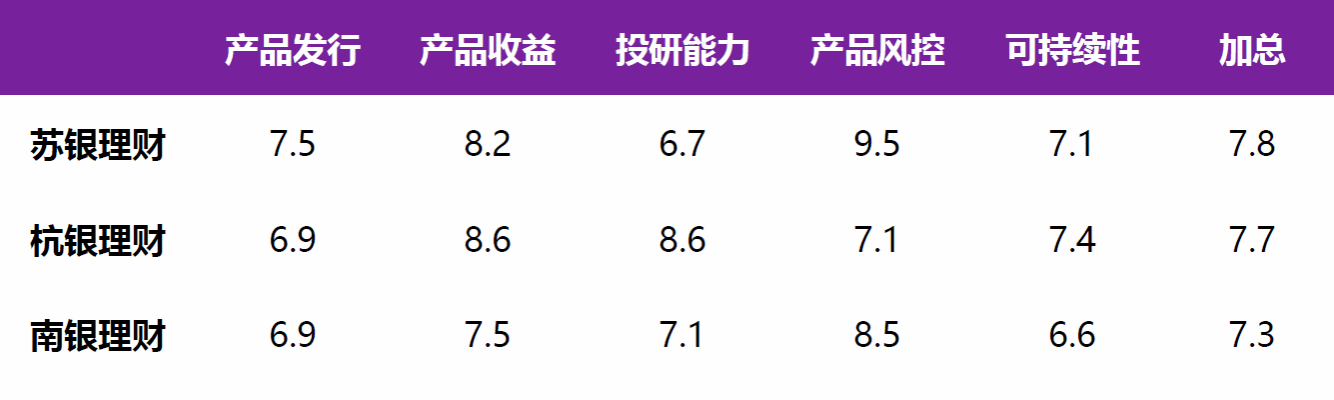
城商行理财公司前三分别为苏银理财、杭银理财、南银理财。
苏银理财产品风控竞争力得分(9.5)居全部参评机构第一,风险管控能力突出——在2026年上半年全市场理财破净率波动加大的背景下,其R2、R3产品回撤与负收益占比控制显著优于同业。规模方面,6月末达8960.30亿元,继续稳居城商行理财公司首位且领先优势扩大。投研能力竞争力得分(6.7)居参评机构下游,投研纵深是其冲击更高排名的瓶颈。
杭银理财投研能力竞争力得分(8.6)居全部参评机构第一,产品收益竞争力得分(8.6)位居参评机构前列。榜单数据显示,杭银理财业绩基准达标率、投资品种丰富度、R3产品收益率均显著优于市场平均表现。但产品发行(6.9)、产品风控(7.1)得分明显低于市场平均,规模近乎零增长(较上年末增长0.19%),低于苏银理财(+8.46%)、浦银理财(+5.31%)等同业。
南银理财产品风控竞争力得分(8.5)位居参评机构前列。榜单数据显示,南银理财2026年上半年R2负收益产品占比、最大回撤及收益波动率控制均优于市场平均表现,单维度能力扎实。上半年规模有所收缩(较年初减少4.50%),实现净利润4.07亿元,同比增长10.30%。可持续性(6.6)与产品发行(6.9)得分虽不及大行理财公司,在城商行系中表现相对较优。
综合来看,2026年上半年,城商行理财公司在单项维度上实现突破——苏银理财产品风控竞争力得分居榜单之首、杭银理财投研能力与产品收益得分均居行业前列,但在产品发行与可持续性两个维度,城商行系的得分系统性低于国有行系与股份行系,呈现分项维度亮点突出、综合表现有所承压的鲜明特征。
关于排名
此次排名体系整体延续2025年下半年北大汇丰·银行理财公司竞争力排名测算模型,仅使用公开发布的银行理财公司市场信息,数据来源包括万得、普益标准、中国理财网、银行理财公司官网、银行财报等渠道;不使用问卷调查等银行理财公司主观提供的信息;从发行、收益、投研、风控、可持续性五个维度为投资者提供动态的银行理财公司评估。
本排名每半年基于半年内的银行理财公司表现动态发布,兼顾市场变化的规模收益和风险量度动态更新,持续为投资者、行业与监管提供达成共识的平台。
声明:本榜单不构成任何投资建议
编辑:刘柏霄、韩人斌、吕泽霖、魏鹏广、陈煜杉、钟龙军

 微信公众号